不到 10 亿升,是 2025 年全球船用生物柴油的全部消费量;超过 120 亿升,是国际能源署给 2031 年画的另一条线。两条线出自同一份《Renewables 2026》报告:只算现有政策,2031 年需求接近 20 亿升;若 IMO 净零框架落地,同一年将超过 120 亿升。差出来的 100 亿升,全押在 12 月 4 日恢复的那场表决上。
时间表已经排定:11 月 23 日至 27 日,闭会期间工作组(ISWG-GHG 23)最后一轮谈判;11 月 30 日至 12 月 3 日,MEPC 85;12 月 4 日,特别会议恢复审议净零框架。桌上摆着几套互相拉扯的方案——澳大利亚、加拿大、南非、英国主张基本保留原框架、日期顺延一年;巴西主张前期放缓;图瓦卢要求砍掉 2028 年档位,把 2029—2035 年的合规目标直接拉到 100%;挪威提议把奖励改成可交易、有效期五年的盈余单位。通过的门槛是三分之二多数,比 2025 年那次 57:49 休会的简单多数严得多。
不等 IMO 的规则已经在收钱。EU ETS 自 2026 年起对航运 100% 清缴,《欧盟海运燃料条例》进入实施阶段,跑欧洲航线的船无论表决结果如何都得先过这道门槛。IEA 在报告里点明:主情景下 2031 年前欧洲占船用生物柴油需求增长的约八成,FuelEU Maritime 是最主要的驱动力,亚太加注枢纽的份额则要看 IMO 框架的脸色。
120 亿升,等一次表决
六倍的差距本身就是价格——政策不确定性的价格。替代燃料船舶订单 2025 年以来明显回落,船东在新框架落地前不敢把资本开支押在任何一条路线上;规则确定的部分却已在抬高运营成本,欧盟侧的碳价与燃料强度要求照常执行。老船,还得跑。新造船贵、船位紧张,存量船队的服役周期被合规压力反向拉长,发动机状态与尾气治理从合规项目变成省钱的生意。
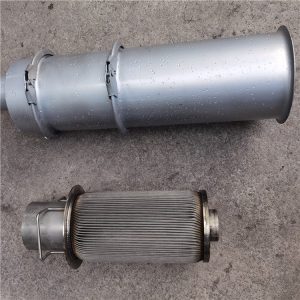
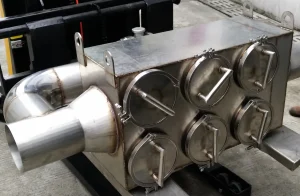
中国提交的方案主张把风电、岸电、光伏的减排计入奖励,这一档若被采纳,船上每一项节能改造都会升值。无论 GFI 最终怎么定,港口与沿海的黑烟目视检查只会更严:船机与港内发电机组的黑烟颗粒物治理,可用 AIFILTECH 的金属排气净化器;干式发电机组黑烟净化器免用水源,适配港内作业与内河船的改造预算。